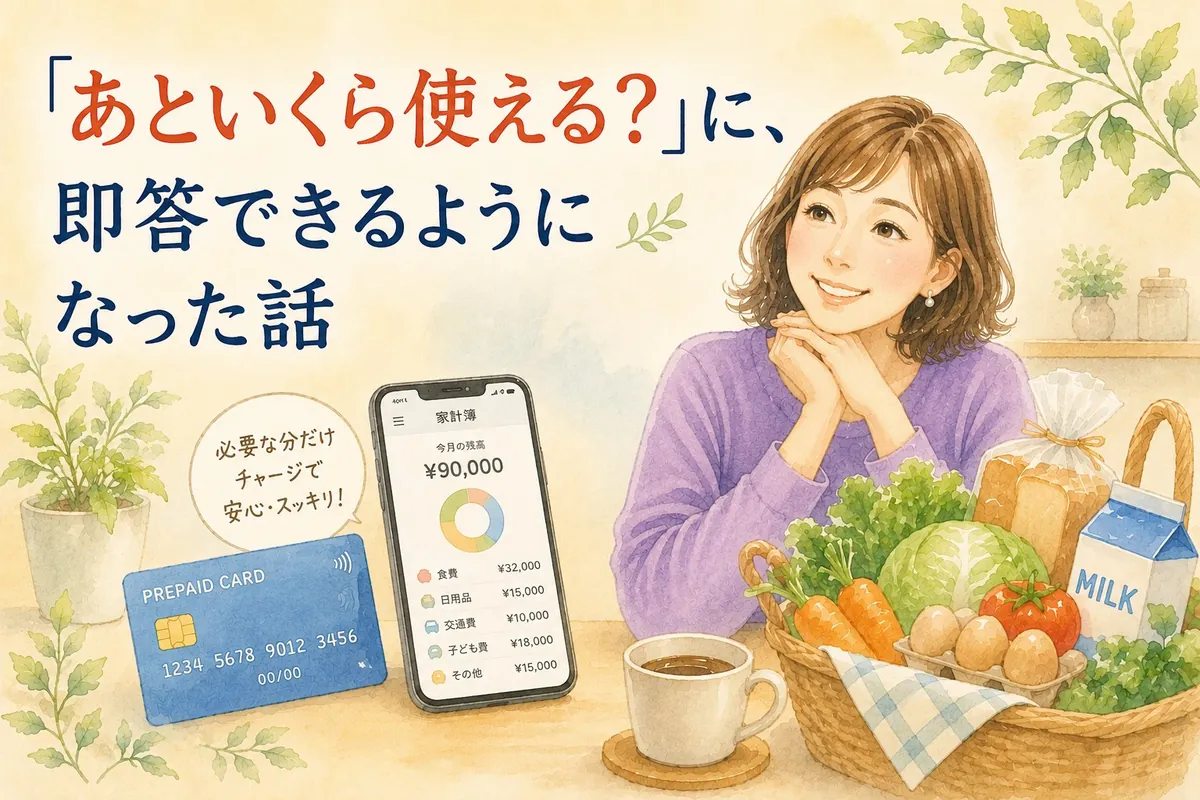
「今月、あといくら使える?」
家計簿をつけていた頃の私は、この質問にすぐ答えられませんでした。
レシートは財布にたまり、クレジットカードの請求は数週間後。
「たぶん大丈夫」と思っていたら、請求額を見て焦ることも何度もありました。
おはようございます。うたです。中3・中1・小3の娘3人を育てています。
家計管理が苦手だったわけではありません。
でも、仕事に子育てに毎日忙しい中で、細かく記録し続けることは私には向いていなかったんです。
そこで今、わが家が取り入れているのが「生活費を毎月決まった金額だけチャージして使う方法」です。
この方法に変えてから、「あといくら使える?」がすぐ分かるようになり、家計管理がとてもラクになりました。
今日は、わが家が実際に続けている家計管理の仕組みをご紹介します。
家計管理は「意志」ではなく「仕組み」で続ける
家計管理で挫折する理由は、とてもシンプルです。
・家計簿を書くのが面倒
・クレジットカードの請求が後から来る
・気付けば予算オーバー
・何に使ったのか思い出せない
私も以前は、この繰り返しでした。
だから今は、「頑張る」のではなく、「頑張らなくても管理できる仕組み」を作っています。
わが家のお金の役割分担
まず、お金の流れを2つに分けています。
固定費
毎月ほぼ決まっている支払いです。
・住宅費
・光熱費
・通信費
・サブスク
・保険
これらはクレジットカードや口座引き落としです。
変動費
毎日の生活で使うお金です。
・食費
・外食
・日用品
ここだけをKyash(キャッシュ)というプリペイドカードで管理しています。
通信・保険
日用品
役割を分けるだけで、「今どこにお金を使っているのか」がとても分かりやすくなりました。
わが家は毎月9万円だけチャージしています
わが家では、毎月1日に生活費として9万円をKyashへチャージしています。
これは実際に運用している金額です。
例えば目安としては、
・食費:約55,000円
・外食:約15,000円
・日用品:約20,000円
もちろん毎月ぴったり同じではありません。
でも、「生活費はこの枠でやりくりする」というルールを決めているので、大きく予算が崩れることはほとんどありません。
ちなみに、総務省の家計調査(2024年)によると、5人世帯の食費の平均は月10万5千円ほどだそうです。わが家の食費は外食を入れて7万円なので、平均より3万円以上少ない計算になります。
でも正直、がんばって節約している感覚はあまりないんです。チャージした金額が上限になる仕組みが、勝手にブレーキをかけてくれているんだと思います。
だから、
「あといくら使える?」
が、アプリを開けばすぐ分かります。
プリペイドだから使いすぎない
クレジットカードは便利です。
でも便利だからこそ、「まだ使える」という感覚になりがちです。
一方、Kyashはプリペイド。チャージした金額以上は使えません。
つまり、予算そのものがお財布になる。
これが、わが家にはとても合っていました。
そしてこの方法の一番の効果は、「変動費」を「固定費」に変えられることだと思っています。
食費や日用品は、毎月バラバラで、いちばんコントロールしにくい出費です。
でも「毎月ここまで」と枠を決めてしまえば、その変動費が、家賃のように毎月決まった固定費に変わります。
月のはじめに「今月の生活費はこれだけ」とわかっているから、予定も立てやすい。家計全体の見通しが、ぐっとラクになりました。
ちなみにKyashはVISAブランドのプリペイドカードなので、VISAが使えるお店ならスーパーでもドラッグストアでも、そのまま支払いに使えます。「プリペイドだと使える場所が少ないんじゃ?」と心配していた私には、うれしい誤算でした。
しかも、使うたびにKyashのポイントも貯まります。現金で払うより、ちょっとお得。予算を守りながらポイントも貯まるなんて、いいことずくめだなぁと思っています。
スーパーで買い物すると分類に迷いませんか?
例えばスーパーでは、野菜もお肉も、洗剤もトイレットペーパーも、全部一緒に買いますよね。
以前は「これは食費?」「日用品?」「どう分けよう…」と悩んでいました。
でも今は細かく考えません。
わが家ルール
・食材が7割以上なら食費
・日用品が7割以上なら生活費
・半分くらいなら半分ずつ
・迷ったら生活費
このくらいざっくりです。
家計管理は、1円単位で合わせることよりも、続けることの方が何倍も大切だと思っています。
マネーフォワード MEと連携するとさらにラク
さらに便利なのが、家計簿アプリとの連携です。
Kyashは支払った瞬間に反映されるので、「今月いくら使ったか」がリアルタイムで確認できます。
クレジットカードのように数日待つ必要がありません。
手入力もほとんどなくなり、家計簿を書く時間ではなく、「来月はどう改善しよう」と考える時間が増えました。
月末のルールも決めています
月末に残ったお金は翌月へ持ち越しません。
残った分は、
・貯金へ回す
・家族でちょっとおいしいものを食べる
・自分へのご褒美に使う
その都度決めています。
毎月リセットすることで、翌月も気持ちよくスタートできます。
この方法が合う人
こんな方には特におすすめです。
・家計簿が続かない
・クレジットカードを使いすぎてしまう
・毎月の生活費を見える化したい
・家計管理をもっとシンプルにしたい
逆に、1円単位で細かく分析したい人には少し物足りないかもしれません。
でも、忙しい子育て世代には十分すぎるくらい管理しやすい方法だと思います。
まとめ|家計管理は「頑張る」より「仕組み」
私は以前、「家計管理が苦手なんだ」と思っていました。
でも違いました。
苦手だったのは、管理の方法だったんです。
生活費を決まった金額だけチャージする。その範囲で暮らす。
たったそれだけで、「あといくら使えるかな」という不安がほとんどなくなりました。
家計管理は、節約を我慢することではありません。
安心して使える範囲を、あらかじめ作っておくこと。
もし家計簿が続かなくて悩んでいるなら、一度「頑張る管理」をやめて、「仕組みで続く管理」を試してみませんか。
- 固定費と変動費を分ける
- 生活費だけ毎月定額チャージする(わが家は9万円)
- 支払いはできるだけ1つにまとめる
- 家計簿アプリでリアルタイム確認する
- 月末はリセットして翌月へ持ち越さない
完璧を目指さなくても大丈夫。
「今月も予算内で暮らせた。」
その積み重ねが、家計に安心をつくってくれると、私は感じています。
コメント